산불로 인한 피해 이력이 있는 주택에 대해 보험사가 할증료를 부과하는 것이 법적으로 문제없다는 판사의 판결이 나왔습니다. 이는 보험사의 위험 평가 권한을 인정한 것으로, 산불 위험 지역의 주택 소유자들에게 영향을 미칠 것으로 보입니다.
법원, 캘리포니아 화재 보험료 추가 부과 합법 판결
로스앤젤레스 카운티 상급법원 판사 티아나 무릴로는 지난주 화재 피해 비용을 주민들에게 전가하는 보험료 추가 부과가 합법이라고 판결했습니다. 이 결정은 소비자 감시 단체인 컨슈머 워치독의 청원을 기각하며 리카르도 라라 보험국장에게 중대한 승리를 안겼습니다. 판결은 2025년 1월 대형 산불 이후 캘리포니아 공정접근보험제도(FAIR Plan)가 10억 달러의 구제금융을 받은 비용을 보험사들이 가입자들에게 부과할 수 있도록 허용했습니다.
FAIR Plan은 주 정부가 지원하고 허가된 주택 보험사들이 운영하는 최후의 보험 수단으로, 2025년 1월 산불로 인해 약 40억 달러의 청구를 받았습니다. 이에 따라 보험사들은 10억 달러의 구제금융이 필요했으며, 라라 국장이 2024년에 마련한 협약에 따라 보험사들은 가입자들에게 추가 부과금을 청구할 수 있게 되었습니다. 주택 소유자들의 중앙값 부과금은 28달러였으며, 이는 보험료 규모에 따라 더 많거나 적을 수 있습니다.
State Farm General, Farmers, Mercury를 포함한 총 105개 보험사가 추가 부과 승인을 받았습니다. 부과금은 월별 납부로 1년 또는 2년에 걸쳐 분할될 수 있으며, 콘도 소유자와 세입자들은 평균적으로 더 적은 금액을 부과받았습니다. 컨슈머 워치독에 따르면 총 4억 2천만 달러의 추가 부과가 승인되었습니다.
컨슈머 워치독의 법적 도전과 그 결과
컨슈머 워치독은 2025년 4월 라라 국장을 상대로 소송을 제기하며 추가 부과금이 1988년 제안 103호를 위반한다고 주장했습니다. 제안 103호는 보험료 인상을 규제하는 법안으로, 이러한 형태의 부과금을 허용하지 않는다고 주장했습니다. 또한 라라 국장이 새로운 정책을 수립할 때 규제 절차를 따르지 않았다고 주장했으며, FAIR Plan의 법정 권한이 이러한 부과금을 허용하지 않는다고 주장했습니다.
컨슈머 워치독은 FAIR Plan의 법정 권한이 보험사들이 계획의 이익과 손실을 공유하도록 요구하며, 손실을 가입자들에게 전가할 수 없다고 주장했습니다. 무릴로 판사와 이전에 사건을 담당한 다른 판사는 별도의 판결에서 컨슈머 워치독의 모든 주장을 기각했습니다. 컨슈머 워치독의 소송 담당 변호사 윌 플레처는 이 판결에 동의하지 않으며 이 문제를 계속 추진할 방법을 검토하겠다고 밝혔습니다.
라라 국장은 이 법적 승리를 축하하며 특수 이익 집단이 소비자 선택을 방해하는 시대가 끝났다고 선언했습니다. 그는 자신이 보험사들과 밀접한 관계가 있다는 컨슈머 워치독의 비판에 대응하며, 모든 캘리포니아 주민이 필요한 보험 보장에 접근할 수 있도록 계속 싸우겠다고 약속했습니다.
FAIR Plan의 급속한 성장과 보험 시장의 변화
FAIR Plan의 가입자 수는 지난 10년간의 산불로 인해 급속도로 증가했습니다. 2022년 9월에는 26만 4천 명의 주택 소유자가 가입했으나, 산불 이전 몇 개월 동안 45만 2천 명으로 증가했습니다. 현재 주택 가입자는 2025년 3월 기준으로 66만 3천 명에 달하고 있습니다.
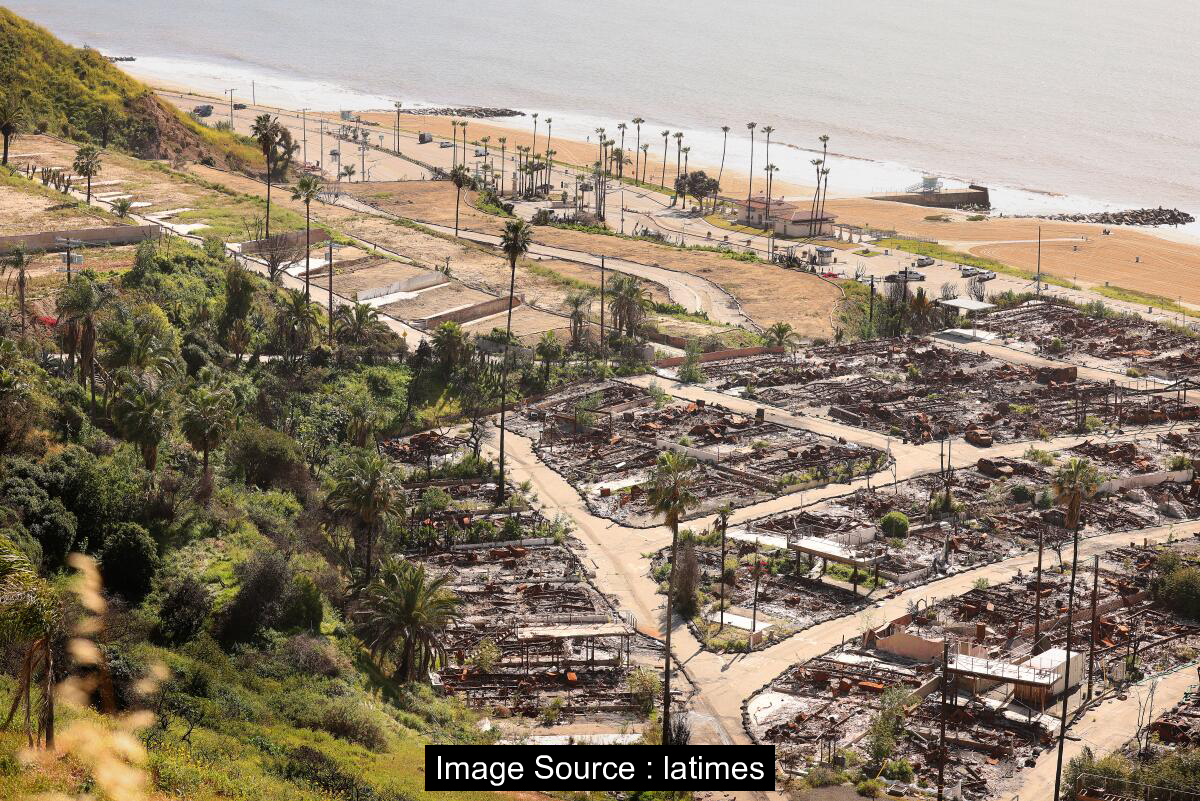
팰리세이드와 이튼 화재 지역에서 FAIR Plan의 가입자 수는 2020년부터 2024년 사이에 거의 두 배로 증가하여 2만 8천 440명에 달했습니다. 이러한 집중된 가입자 수로 인해 2025년 1월 산불 당시 계획이 큰 손실을 입게 되었으며, 이 산불은 1만 8천 개 이상의 건물을 손상 또는 파괴했고 최소 31명이 사망했습니다. FAIR Plan이 제공하는 정책은 일반 보험사의 정책보다 일반적으로 더 비싸면서 더 적은 보장을 제공합니다.
2025년 산불의 보험 손실액은 최대 400억 달러에 달할 것으로 추정되며, 이는 전 세계 과거 산불을 초과합니다. 현재까지 보험사들은 237억 달러의 청구를 지불했습니다. FAIR Plan은 올해 주택 거주 정책에 대해 10월부터 시행될 29% 요금 인상 승인을 받았습니다.
보험 업계의 입장과 시장 안정성 논쟁
미국 재산보험협회의 부회장 데니 리터는 이 판결이 컨슈머 워치dock의 ‘무책임한 소송’을 거부했다고 평가했습니다. 그는 이 판결이 캘리포니아 보험 시장의 안정성을 보호하는 중요한 도구를 보존했다고 주장했습니다. 비용 회수를 차단했다면 주의 최후 보험 수단 옵션을 훼손했을 것이라고 그는 덧붙였습니다.
FAIR Plan의 대변인 힐러리 맥린은 이 판결에 대해 특별한 입장이 없다고 밝혔습니다. 그는 FAIR Plan이 보험사들이 평가와 관련된 비용을 어떻게 관리하는지 결정하는 역할을 하지 않기 때문이라고 설명했습니다. 이는 보험 업계와 소비자 보호 단체 간의 입장 차이를 보여주는 사례입니다.
2024년 정책은 지난 10년간의 일련의 산불로 인해 계획이 급속도로 성장하고 여러 보험사들이 주의 주택 보험 시장에서 철수하게 된 상황에 대응하여 발행되었습니다. 이는 캘리포니아 보험 시장의 구조적 문제를 해결하기 위한 노력의 일환입니다.
산불 보험료 추가 부과 이해하기
산불 보험료 추가 부과는 보험사가 대규모 재해로 인한 손실을 회복하기 위해 기존 가입자들에게 부과하는 추가 요금입니다. 이 부과금은 보험료 규모에 따라 달라지며, 월별로 분할하여 1년 또는 2년에 걸쳐 납부할 수 있습니다. 부과금 통지를 받으면 보험사에 연락하여 납부 일정을 확인하고 월별 금액을 파악하는 것이 좋습니다.
보험료 인상과 추가 부과금의 차이를 이해하는 것이 중요합니다. 정기적인 보험료 인상은 보험국의 승인을 받아야 하지만, 추가 부과금은 특정 재해로 인한 손실 회복을 위한 것입니다. 자신의 보험 정책을 검토하고 어떤 유형의 요금이 부과되고 있는지 확인하는 것이 좋습니다.
FAIR Plan 가입자라면 일반 보험사 가입자보다 더 높은 보험료를 지불할 가능성이 높습니다. 정기적으로 다른 보험사의 견적을 비교하여 더 나은 요금을 찾을 수 있는지 확인하는 것이 좋습니다. 또한 화재 방지 조치를 취하면 일부 보험사에서 보험료 할인을 받을 수 있습니다.
※ 보도에 근거한 내용이며, 실제 적용 전 전문가 검토가 요구됩니다.